 本田社
2024年最新第三车险价格表,车险改革后如何省钱又安心?
本文目录导读:
什么是“第三车险”?
我们需要明确“第三车险”并非官方术语,而是车主在购买交强险和商业险后,为了进一步保障自身权益而选择的附加险种,通常包括以下几种:
- 第三者责任险(三者险):保障对第三方(如行人、其他车辆)造成的人身伤亡或财产损失。
- 车上人员责任险:保障车内乘客或驾驶员在事故中的伤亡。
- 划痕险:针对车身无痕损伤的保障。
- 玻璃单独破碎险:专门保障挡风玻璃或车窗玻璃的破损。
这些险种统称为“第三车险”,因为它们都涉及对“第三方”或“车自身”的保障。
2024年第三车险价格表(以一年期为例)
根据保险公司报价和市场调研,以下是常见第三车险的价格参考(以车损险保额50万为例):
| 险种 | 保费(年) | |
|---|---|---|
| 第三者责任险(50万) | 800-1200元 | 对第三方造成损失的赔偿 |
| 车上人员责任险(5座) | 200-400元 | 车内人员伤亡或医疗费用 |
| 划痕险(车身) | 300-500元 | 车身无痕划伤的维修费用 |
| 玻璃单独破碎险 | 150-300元 | 挡风玻璃或车窗玻璃单独破损 |
| 车损险(50万) | 1500-2500元 | 车辆自身损失的赔偿 |
注:具体价格因地区、保险公司、车辆类型(新车/二手车、排量、车龄)而异,以上为市场平均价格。
车险改革后的新趋势
2024年,车险市场迎来新一轮改革,主要体现在以下几点:
- 价格透明化:保险公司必须公示完整的价格表,车主可直接对比。
- 保障责任扩展:部分险种如“涉水险”、“自用充电桩损失险”被纳入保障范围。
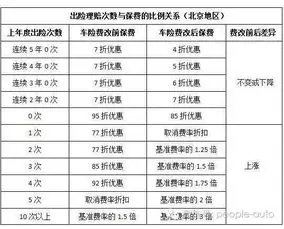
- 差异化定价:根据驾驶记录、车辆使用场景(如网约车、私家车)调整保费。
省钱小贴士:选择保险公司时,可关注“安全驾驶免赔”、“无赔款优待”等优惠,长期无出险的车主可享受折扣。
如何选择适合自己的第三车险?
- 按需购买:剐蹭风险低的车型(如SUV)可降低三者险保额;城市代步车可增加划痕险。
- 对比平台:通过支付宝、微信、保险公司官网等渠道比价,避免隐形收费。
- 关注增值服务:如道路救援、代驾服务等附加服务可能影响保费。
常见问题解答
Q:第三车险必须买吗?
A:三者险是法定责任险,建议至少购买200万保额;划痕险、玻璃险可根据需求选择。
Q:车险价格波动大怎么办?
A:每年续保时可重新评估需求,部分城市提供“价格指导线”,避免被高价捆绑。
第三车险价格表看似复杂,但只要抓住“保障+性价比”的核心,就能轻松找到适合自己的方案,2024年车险市场更加透明,车主的自主选择权也更大,建议在购买前多做功课,结合自身用车场景,选择真正需要的险种,既省钱又安心。
(本文数据仅供参考,具体以保险公司实际报价为准。)
文章版权声明:除非注明,否则均为本田社原创文章,转载或复制请以超链接形式并注明出处。