 本田社
交强险价格波动大?这些因素决定了你的车险账单
本文目录导读:
最近有车主发现,同样是交强险,不同地区、不同车型的报价差异竟然能达到几百元,这到底是怎么回事?今天就来聊聊影响交强险价格的那些事儿。
交强险到底是什么?
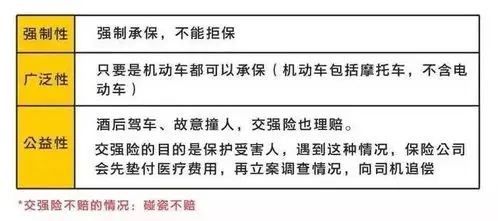
交强险,全称是"机动车交通事故责任强制保险",是我国法律规定必须购买的险种,主要保障因交通事故造成的人身伤亡和财产损失,就是你开车上路必须买的"责任险"。
价格浮动的奥秘
很多人以为交强险价格是固定的,其实大错特错!根据中国保险行业协会数据,同一年款、同一年龄段的私家车,交强险价格在不同地区差异能达到10%-20%,这背后有几个关键因素:
-
地区差异:一线城市和三四线城市的基准保费确实不同,比如北京的基准保费是950元,而海南只有850元。
-
车型系数:虽然交强险不区分车辆价值,但不同类型车辆的保费系数不同,新能源车、摩托车、特种车都有各自的价格标准。
-
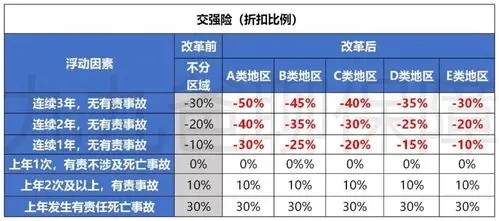
浮动机制:这是最让人意外的一点,如果你连续几年不出险,保费会逐年降低;反之则会上涨,去年某车主连续三年无事故,保费从950元降到了780元。
-
增值服务:有些保险公司会在基础保费上附加道路救援、代驾等服务费用,这部分费用不在交强险范围内。
2020年改革后的变化
很多人不知道,2020年交强险已经进行了费率改革,改革后,责任限额从12.2万提升到20万,但保费却没涨反而有所下调,改革后的浮动系数更加灵活了,对安全驾驶的奖励也更明显。
举个实际例子
小王去年刚拿到驾照,买了一辆普通家用车,因为是新手,他被划分为C6车型(初次申请驾照的前三年),基准保费950元,但他连续两年零出险,加上他所在城市属于浮动系数A类地区,最终保费只花了720元。
而他的邻居老李,开的是SUV,连续三年出险一次,所在城市属于浮动系数D类地区,最终保费要付1100元。
重要提醒
-
交强险每年都需要重新购买,有效期为一年
-
购买时记得带上行驶证、驾驶证和上一年度的保险单
-
如果异地换车,记得重新核定保费
-
保险到期前15天会收到短信提醒
交强险价格看似简单,实则暗藏玄机,建议车主在购买前多咨询几家保险公司,了解清楚浮动系数和增值服务,这样能省下不少钱,毕竟,安全驾驶不仅保护自己,还能让钱包更鼓!